10월 1일부터 바뀐 부동산 세금 5가지 — 집 두 채라면 꼭 보세요
안녕하세요, 계산동 비둘기공인중개사 김경미입니다.
지난 9월 29일 국무회의에서 소득세법 시행령 등 4개 시행령 개정안이 의결됐고, 2026년 10월 1일부터 바로 시행되고 있습니다.
상담하다 보면 "갈아타려고 새 집 샀는데, 기존 집은 언제까지 팔아야 하나요?"라는 질문을 가장 많이 받는데요. 바로 그 기간이 3년에서 2년으로 줄었습니다.
오늘은 바뀐 내용 5가지를 집주인 입장에서 쉽게 정리해 드릴게요.
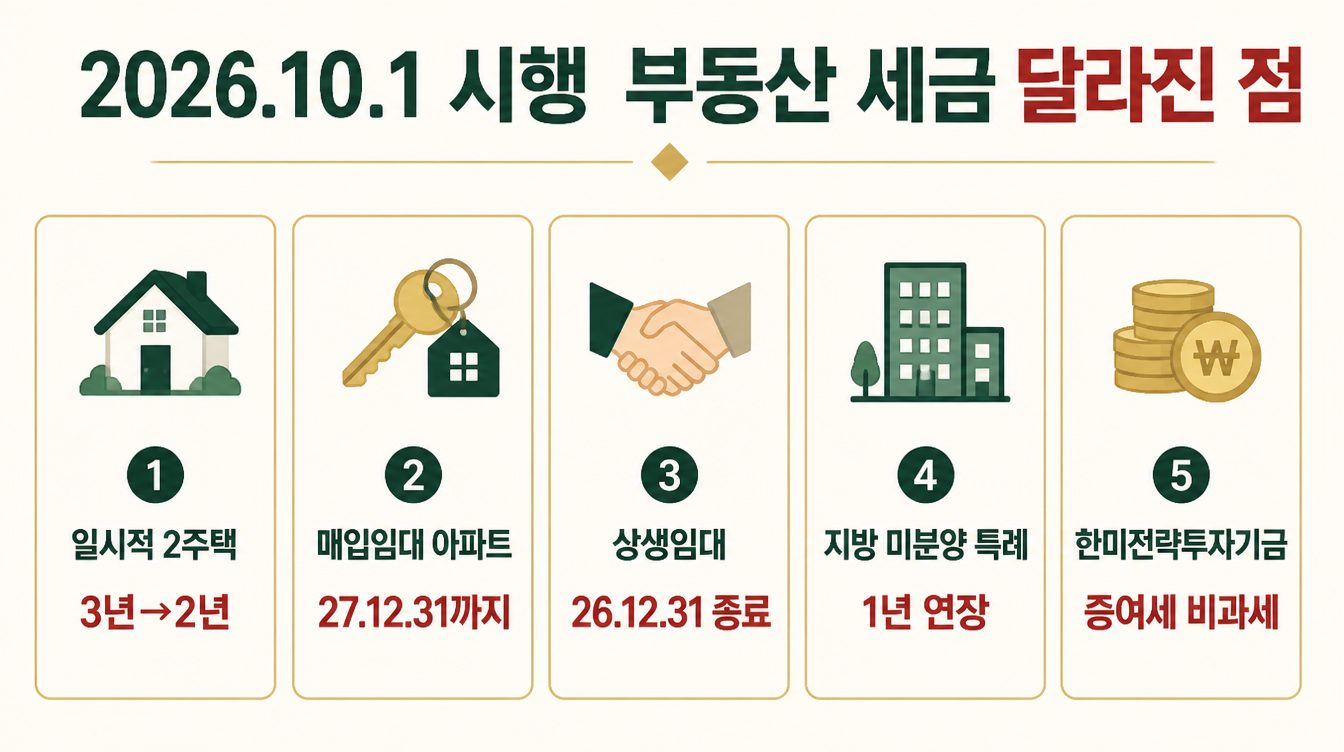
한눈에 보기
| 구분 | 무엇이 바뀌었나 |
|---|---|
| ① 일시적 2주택 | 조정대상지역 특례기간 3년 → 2년 |
| ② 매입임대 아파트 | 중과배제 혜택에 기한 신설(원칙 27.12.31까지 양도) |
| ③ 상생임대주택 | 26.12.31 특례 종료, 종료 후 1년 내 양도분만 |
| ④ 비수도권 준공 후 미분양 | 세제지원 1년 연장(~27.12.31) |
| ⑤ 한미전략투자기금 | 출연금 증여세 비과세 |
① 일시적 2주택, 이제 2년 안에 파셔야 합니다
조정대상지역에 집이 있는 분이 조정대상지역에 새 집을 사서 잠시 2주택이 된 경우, 지금까지는 3년 안에 기존 집을 팔면 1세대 1주택 혜택을 받았습니다.
이제는 2년 안에 팔아야 혜택을 받습니다.
- 양도세: 양도가액 12억원 이하분 비과세, 장기보유특별공제 최대 80%
- 종부세: 기본공제 12억원, 고령자·장기보유 세액공제 최대 80%
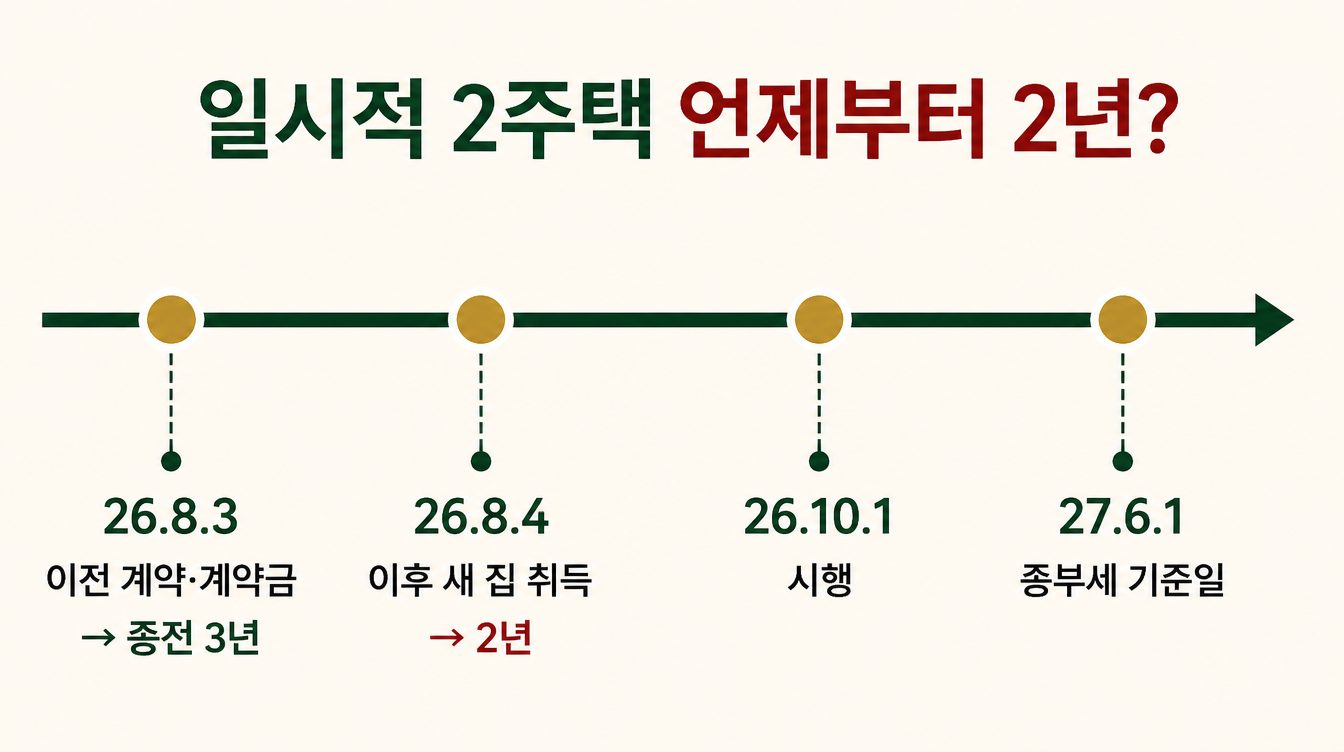
언제 산 집부터 해당될까요?
| 세금 | 2년이 적용되는 경우 |
|---|---|
| 양도세 | 26.8.4 이후 새 집 취득 + 26.10.1 이후 기존 집 양도 |
| 종부세 | 26.8.4 이후 새 집 취득 + 27.6.1 기준 과세분부터 |
| 종전 3년 유지 | 26.8.3 이전에 취득했거나, 계약하고 계약금까지 낸 경우 |
갈아타기 중이신 분은 새 집 계약일과 계약금 낸 날짜를 반드시 확인해 두세요.
② 조정대상지역 매입임대 아파트, 기한이 생겼습니다
예전에는 매입임대 등록이 말소된 뒤에도 다주택자 양도세 중과배제가 영구히 적용됐습니다. 이제는 정해진 기한 안에 판 경우에만 혜택을 받습니다.
- 대상: 조정대상지역 + 매입임대(장기일반·단기) + 아파트
- 혜택 유지: 조정대상지역 비아파트, 조정대상지역 밖 아파트, 건설임대·공공지원
| 상황 | 혜택 기한 |
|---|---|
| 원칙 | 27.12.31까지 양도 |
| 27.1.1 기준 의무임대기간이 안 끝난 경우 | 의무임대기간 종료일부터 1년 |
| 재건축·재개발 진행 중(인가 받은 경우) | 이전고시일부터 1년 |
임대사업자의 거주주택 1세대 1주택 특례는 지금처럼 등록말소일부터 5년간 그대로 유지됩니다.
③ 상생임대주택 특례는 올해 말 종료
전세·월세를 5% 이내로만 올려 2년 상생임대를 하면 거주 2년 요건을 면제해 주던 특례가 예정대로 26.12.31에 종료됩니다.
- 상생임대가 끝난 뒤 1년 안에 판 집만 거주요건 면제(최대 29.12.31)
- 26.12.31 이전에 상생임대 기간이 끝났다면 27.12.31까지 양도 시 적용
④ 비수도권 준공 후 미분양, 혜택 1년 연장
지방의 준공 후 미분양 아파트를 주택 수에서 빼 주는 특례(종부세·양도세)가 27.12.31까지 1년 연장됐습니다.
⑤ 한미전략투자기금 출연금 증여세 비과세
한미전략투자기금에 출연하는 금액에는 증여세가 붙지 않습니다.
계산동 집주인분들께 드리는 한 줄 정리
- 갈아타기 중이면 기존 집 매도 시점을 2년 기준으로 다시 잡으세요.
- 매입임대 아파트를 가진 임대사업자라면 27년 말까지 매도 계획을 세워 두세요.
- 상생임대로 거주요건을 채우려던 분은 임대 종료 후 1년 안에 파셔야 합니다.
세금 계산은 사람마다 다르니 매도 전에 꼭 세무사와 확인하시고, 계산동 매물·시세는 편하게 전화 주세요.
비둘기공인중개사사무소 · 대표 김경미
인천광역시 계양구 하느재로 24-1 · 등록번호 인천 가-3370-3821
☎ 032-541-9999 · 010-4755-9514
출처: 재정경제부 보도자료 「소득세법 시행령 등 4개 시행령 국무회의 의결」(2026.9.29.)