부모님께 돈 빌릴 때, 차용증 이렇게 안 쓰면 '증여세 폭탄' 맞습니다
안녕하세요, 비둘기부동산입니다.
내 집 마련할 때 부모님 도움 받는 분들 정말 많으시죠? 그런데 상담 현장에서 보면 가족끼리 빌린 건데 무슨 문제냐며 차용증 없이 돈을 받았다가 나중에 세무서 연락을 받는 분들이 꽤 많습니다. 오늘은 부모님과 차용증 쓰는 법, 핵심만 정리해 드릴게요.
국세청은 빌린 돈을 일단 받은 돈으로 봅니다
부모와 자녀 사이 돈거래는 원칙적으로 증여로 추정됩니다. 부모가 자식에게 정말 돈을 빌려줬겠냐는 시각이죠. 그래서 빌린 것이라는 사실을 자녀가 직접 증명해야 하고, 그 첫 번째 증거가 바로 차용증입니다.
기억할 숫자: 4.6%와 1,000만원
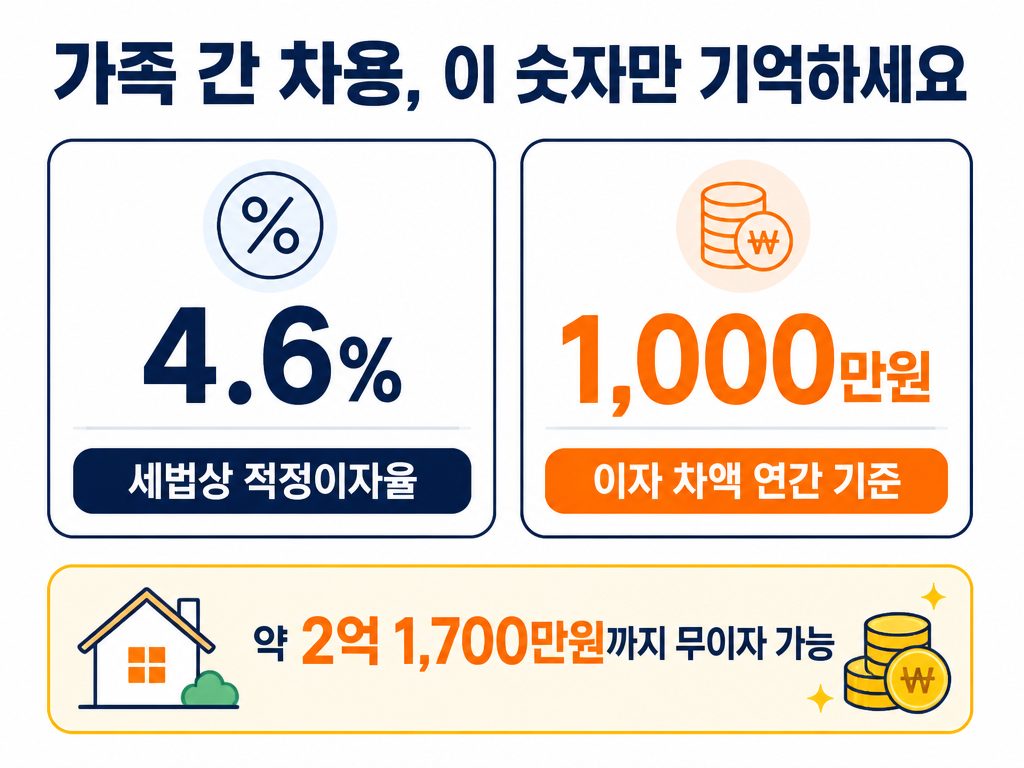
세법상 가족 간 적정이자율은 연 4.6%입니다. 다만 4.6%로 계산한 이자와 실제 낸 이자의 차이가 1년에 1,000만원 미만이면 증여세를 매기지 않아요. 그래서 약 2억 1,700만원까지는 이자 없이 빌려도 과세되지 않습니다. 금액이 더 크다면 차액이 1,000만원 아래가 되도록 이자율을 정하면 됩니다. 예를 들어 3억 5천만원이라면 약 1.75% 이상으로 정하는 식이죠.
차용증에 꼭 들어가야 할 5가지
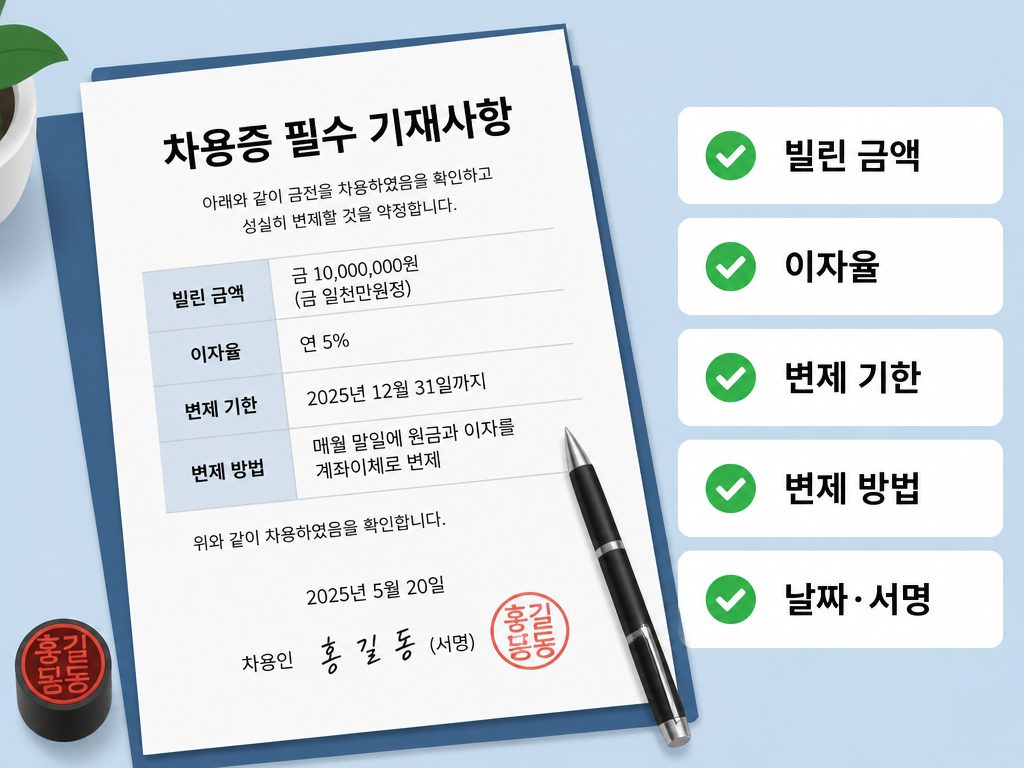
- 빌린 금액
- 이자율
- 변제 기한
- 변제 방법(분할상환/만기일시)
- 작성 날짜와 양측 서명
그리고 하나 더! 나중에 급히 만든 서류라는 의심을 받지 않도록 공증이나 확정일자로 작성 날짜를 증명해 두시길 권합니다.
차용증보다 중요한 건 기록입니다
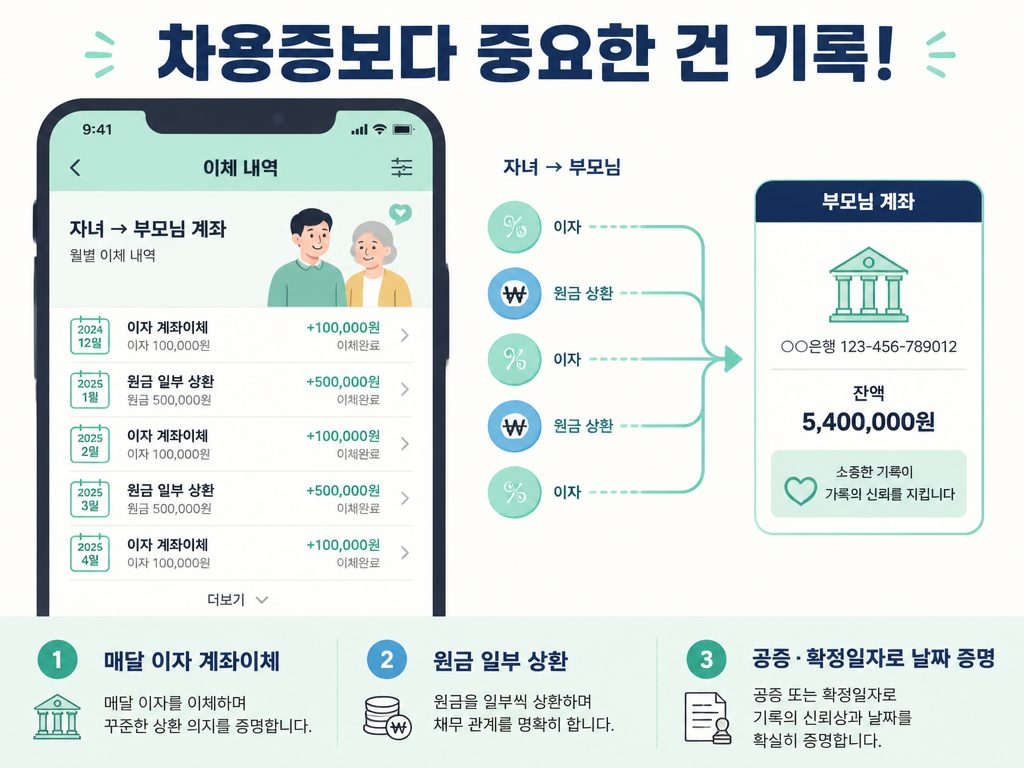
차용증만 써두고 이자도, 원금도 안 갚으면 결국 증여로 판단될 수 있습니다. 약정한 날짜에 자녀 계좌에서 부모님 계좌로 이자를 이체하고, 원금도 조금씩 갚아 나가세요. 국세청은 가족 간 차용을 사후에도 관리하기 때문에 상환일을 지키는 게 무엇보다 중요합니다. 부모님이 받은 이자는 이자소득으로 세금 대상이라는 점도 함께 챙기셔야 해요.
비둘기부동산의 한마디
주택 계약 시 자금조달계획서를 내야 한다면 부모님께 빌린 돈도 출처를 밝혀야 합니다. 계약 전에 차용증부터 준비하고, 금액이 크다면 세무사와 꼭 상담하세요. 준비만 잘하면 부모님 도움, 당당하게 받을 수 있습니다!
※ 본 글은 일반 정보이며, 개인 상황에 따라 세금 판단이 달라질 수 있습니다.